O Supremo Tribunal Federal está em vias de definir uma das discussões mais relevantes dos últimos anos para o planejamento patrimonial: a incidência, ou não, do ITBI na integralização de bens imóveis ao capital social, objeto do Tema 1.348 da repercussão geral (RE 1.495.108/SP). A Constituição Federal, em seu art. 156, §2º, I, estabelece hipótese de imunidade tributária nessas operações, justamente com a finalidade de não onerar a formação do capital social. Ainda assim, ao longo dos anos, consolidou-se uma prática restritiva por parte dos municípios, que passaram a condicionar a aplicação da imunidade à atividade preponderante da pessoa jurídica, bem como a exigir o tributo sobre diferenças entre o valor contábil e o valor de mercado dos imóveis, especialmente após a interpretação conferida ao Tema 796.
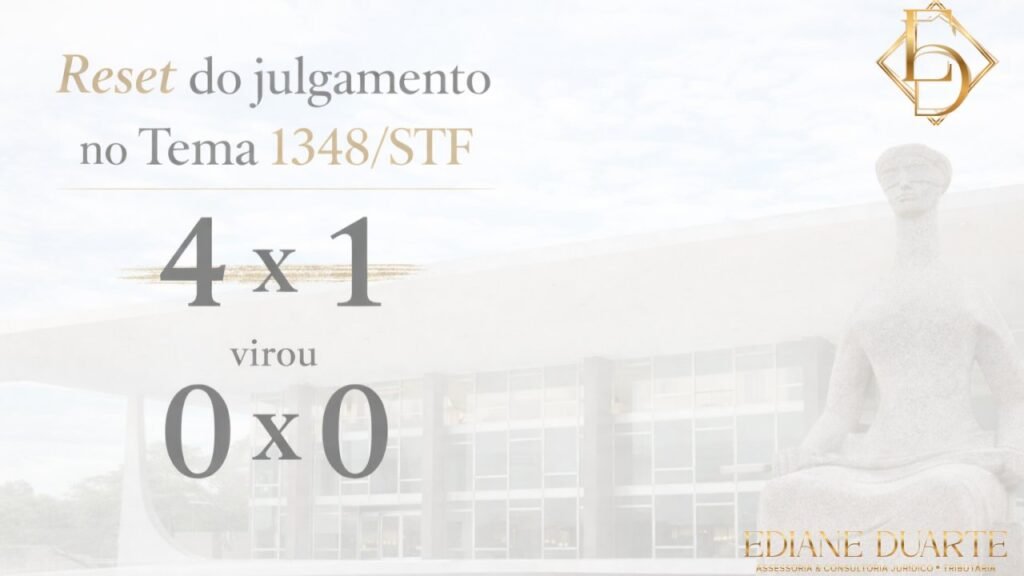
Foi nesse cenário de insegurança jurídica que o tema chegou ao STF, com o objetivo de uniformizar a interpretação constitucional. O julgamento, iniciado em plenário virtual, caminhava para uma solução que sinalizava maior coerência com o texto constitucional. O voto do relator, Ministro Edson Fachin, no sentido de reconhecer a natureza incondicionada da imunidade no momento da integralização — limitada ao valor efetivamente destinado ao capital social — foi acompanhado por outros ministros, formando-se maioria de 4 votos a 1 em favor do contribuinte. Esse placar indicava, de forma consistente, uma tendência de consolidação jurisprudencial, apta a restabelecer a previsibilidade necessária às operações de reorganização patrimonial.
Ocorre que, com o pedido de destaque pelo Ministro Flávio Dino, nos termos do art. 4º, §2º, da Resolução nº 642/2019 do STF, o julgamento foi retirado do ambiente virtual e será reiniciado no plenário físico. Embora se trate de faculdade processual regimental, seus efeitos práticos são significativamente mais amplos: os votos anteriormente proferidos deixam de produzir efeitos, o placar formado é desconstituído e os ministros não ficam vinculados às manifestações já realizadas. Em outras palavras, há um verdadeiro “reset” decisório, que devolve o tema a um estado de completa indefinição.
Essa inflexão processual projeta impactos diretos sobre a segurança jurídica, especialmente em matéria de planejamento patrimonial. A constituição de holdings não se insere em decisões de curto prazo, mas envolve organização de patrimônio, planejamento sucessório e estratégias de eficiência tributária que dependem, essencialmente, de estabilidade interpretativa. Quando um julgamento com maioria formada pode ser reiniciado sem qualquer efeito vinculante, o risco deixa de ser apenas interpretativo e passa a assumir dimensão institucional, afetando a própria racionalidade das decisões econômicas.
Por outro lado, esse mesmo cenário abre uma janela de análise estratégica que não pode ser ignorada. A eventual conclusão do julgamento poderá ensejar a modulação de efeitos, nos termos do art. 27 da Lei nº 9.868/1999 e do art. 927, §3º, do Código de Processo Civil, especialmente diante da relevância econômica da controvérsia e da oscilação jurisprudencial observada. A prática do STF indica que, em hipóteses dessa natureza, a modulação tende a preservar situações já judicializadas ou consolidadas sob determinado contexto interpretativo. Nesse sentido, a propositura de medidas judiciais antes da fixação definitiva da tese pode representar um instrumento legítimo de proteção do contribuinte, seja para afastar exigências fiscais futuras, seja para resguardar o direito à recuperação de valores eventualmente recolhidos de forma indevida.
Diante desse cenário, a pergunta inevitável é: o que esperar agora? Embora o julgamento tenha sido reiniciado, não se pode ignorar que já houve uma formação de maioria no sentido de reconhecer a imunidade do ITBI de forma incondicionada no momento da integralização, entendimento que encontra respaldo na literalidade do art. 156, §2º, I, da Constituição Federal e na própria lógica de neutralidade tributária na formação do capital social. Há, portanto, fundamento jurídico relevante para que essa orientação seja mantida no plenário físico. Ainda assim, o “reset” decisório reabre o espaço deliberativo e, com ele, a possibilidade — ainda que indesejada — de alteração do entendimento anteriormente sinalizado.
Nesse contexto, o Tema 1.348 deixa de ser apenas uma discussão sobre a incidência de ITBI e passa a refletir um questionamento mais amplo sobre previsibilidade e segurança jurídica. Afinal, até que ponto é possível estruturar decisões patrimoniais complexas confiando em tendências jurisprudenciais que ainda não se consolidaram definitivamente? O placar estava 4×1. A vitória parecia certa. Mas, no STF, o jogo só acaba quando termina — e, até lá, o contribuinte permanece diante de um cenário em que risco e oportunidade coexistem, exigindo não apenas conhecimento técnico, mas leitura estratégica do momento — e, sobretudo, capacidade de antecipação.
Atualização em 23 de setembro de 2026. O julgamento foi retomado no plenário físico na sessão de 16 de setembro de 2026. O placar está em 5 votos a 2 pela imunidade — acompanharam o relator os ministros Cristiano Zanin, André Mendonça, Nunes Marques e Luiz Fux; divergiram os ministros Gilmar Mendes e Flávio Dino. A tese proposta pelo relator reconhece a imunidade de forma incondicionada na integralização, independentemente da atividade imobiliária da empresa, ressalvadas as hipóteses de simulação ou fraude. O ministro Alexandre de Moraes pediu vista, e o julgamento segue sem conclusão.