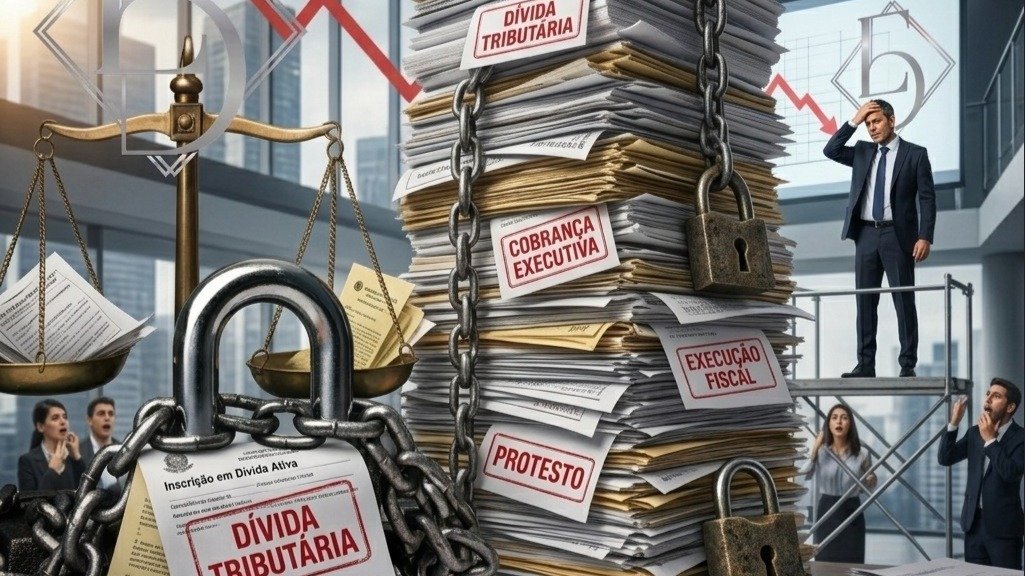
A disciplina do chamado “devedor contumaz”, introduzida pela LC nº 225/2026, parte de uma lógica essencialmente punitiva que merece análise crítica. O Brasil figura entre os países com maior carga tributária e maior complexidade normativa do mundo. A inadimplência tributária, em larga medida, não decorre exclusivamente de comportamento fraudulento ou deliberadamente ilícito, mas também de um ambiente estruturalmente oneroso, instável e de elevada litigiosidade.
Não por acaso, instrumentos como parcelamentos especiais e a própria transação tributária (Lei nº 13.988/2020) foram instituídos porque o próprio Estado reconheceu a inviabilidade prática da cobrança integral e imediata de determinados passivos fiscais. Ao vedar ao contribuinte classificado como contumaz o acesso à recuperação judicial e à transação tributária, o ordenamento restringe precisamente os mecanismos concebidos para viabilizar a superação da crise e a preservação da atividade econômica.
O efeito prático pode ser significativo: empresas que hoje operam sustentadas por programas de regularização e renegociação fiscal poderão ser privadas das únicas ferramentas capazes de permitir sua reorganização financeira. Sem recuperação judicial e sem possibilidade de negociação, o encerramento das atividades deixa de ser uma hipótese remota e passa a ser consequência provável.
E cada empresa que encerra suas atividades não representa apenas a extinção de um CNPJ: implica perda de empregos, redução de renda, retração do consumo e impacto direto na própria arrecadação tributária. A distinção entre o devedor estruturalmente fraudador e o empresário economicamente sufocado é essencial. A aplicação indistinta de medidas de caráter excepcional pode converter um instrumento legítimo de repressão à fraude em mecanismo de agravamento da crise empresarial.
O debate que se impõe, portanto, não é apenas arrecadatório, mas estrutural: até que ponto o endurecimento punitivo contribui efetivamente para a eficiência fiscal, ou se termina por ampliar o ciclo de insolvência que pretende combater?