A Reforma Tributária inaugurada pela Emenda Constitucional nº 132/2023 introduziu profundas alterações no sistema brasileiro de tributação sobre o consumo, mas preservou uma premissa fundamental do comércio exterior: a desoneração das exportações.
Note-se que a Constituição Federal, ao disciplinar o IBS, estabelece que o imposto não incide sobre as exportações, assegurando ao exportador a manutenção e o aproveitamento dos créditos relativos às operações anteriores. E, por sua vez, a Lei Complementar nº 214/2025, ao regulamentar o novo sistema, reproduziu essa diretriz em seu art. 79, ao estabelecer que são imunes ao IBS e à CBS as exportações de bens e serviços para o exterior.
A preservação dessa imunidade não constitui liberalidade fiscal ou benefício concedido pelo legislador infraconstitucional, mas concretização de uma limitação constitucional ao poder de tributar, diretamente relacionada à adoção do princípio do destino e à necessidade de impedir que a tributação brasileira seja incorporada ao custo de bens destinados ao mercado internacional.
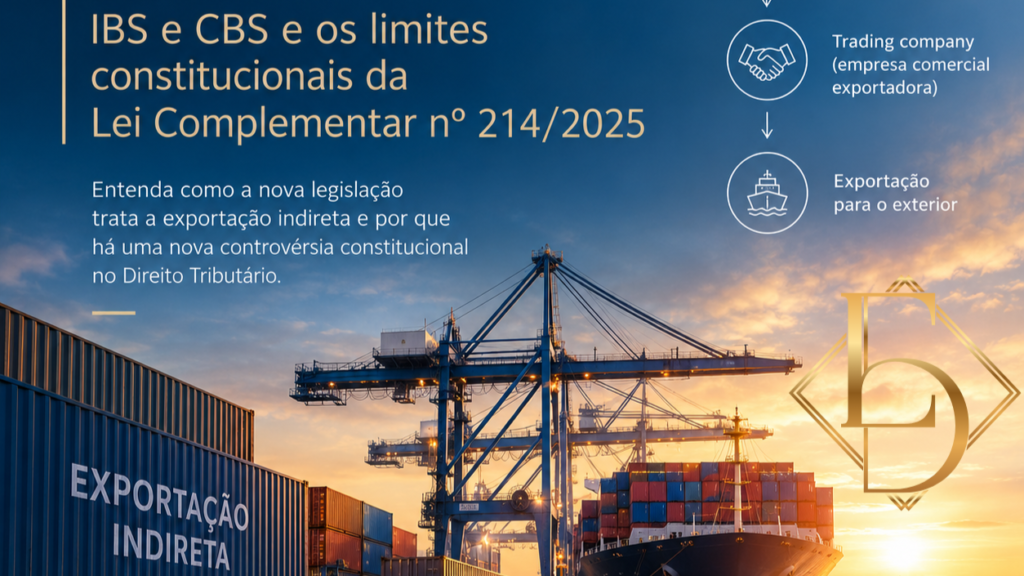
A controvérsia surge, contudo, quando se analisa a denominada exportação indireta, situação em que o produtor, fabricante ou fornecedor brasileiro não realiza diretamente a venda ao adquirente estrangeiro, mas fornece a mercadoria a uma empresa comercial exportadora ou trading company, que posteriormente promove sua exportação.
Perceba que, embora a primeira operação ocorra entre estabelecimentos situados no território nacional, sua finalidade econômica e jurídica está vinculada à saída da mercadoria para o exterior. Não se trata, portanto, de uma operação interna desvinculada do comércio exterior, mas de uma etapa que integra a própria cadeia destinada à exportação.
Essa questão não é nova no Direito Tributário brasileiro. Ao apreciar o Recurso Extraordinário nº 759.244 e a ADI nº 4.735, o Supremo Tribunal Federal enfrentou precisamente a controvérsia acerca da extensão da imunidade constitucional às exportações realizadas por intermédio de empresas comerciais exportadoras.
No Tema 674 da repercussão geral, a Corte firmou a tese de que a norma imunizante prevista no art. 149, § 2º, I, da Constituição alcança as receitas decorrentes de operações indiretas de exportação caracterizadas pela participação negocial de sociedade exportadora intermediária.
Tal entendimento foi construído a partir da premissa de que a Constituição não estabeleceu distinção entre exportações diretas e indiretas e de que a imunidade possui natureza objetiva, vinculada à própria operação e à sua destinação, e não às características subjetivas do agente econômico envolvido.
A relevância desse precedente para a Reforma Tributária é evidente. Embora o Tema 674 tenha sido firmado em relação à imunidade das contribuições sociais e de intervenção no domínio econômico prevista no art. 149, § 2º, I, da Constituição, sua fundamentação constitucional oferece importante parâmetro interpretativo para a compreensão da proteção conferida às exportações no novo sistema.
Ora, se a Constituição protege a operação destinada ao exterior e se a participação de uma trading company não descaracteriza a natureza exportadora da operação, a criação de distinções ou condicionamentos infraconstitucionais que, na prática, possam restringir essa desoneração deve ser examinada à luz dos limites impostos ao legislador complementar.
É justamente nesse ponto que a Lei Complementar nº 214/2025 inaugura uma nova controvérsia constitucional, que impacta diretamente as empresas que realizam exportações indiretas e astrading company (empresa comercial exportadora).
Isso porque, embora o art. 79 estabeleça a imunidade do IBS e da CBS nas exportações, o art.82 da LC 214/25, disciplina especificamente o fornecimento de bens materiais com fim específico de exportação para empresa comercial exportadora e estabelece que o pagamento dos tributos poderá ser suspenso somente quando a empresa intermediária preencher, cumulativamente, determinados requisitos legais.
Entre essas exigências estão a certificação no Programa Operador Econômico Autorizado, a manutenção de patrimônio líquido mínimo, a opção pelo Domicílio Tributário Eletrônico, a manutenção e apresentação digital da escrituração contábil e a regularidade fiscal perante as administrações tributárias federal, estadual e municipal. A legislação prevê, ainda, habilitação específica da empresa comercial exportadora.
Note-se que a controvérsia constitucional não reside, propriamente, na possibilidade de a lei complementar estabelecer mecanismos de controle, fiscalização e rastreabilidade destinados a assegurar que determinada mercadoria efetivamente seja exportada. É legítima a preocupação do legislador com a comprovação da destinação ao exterior e com a prevenção de desvios que possam descaracterizar a operação.
O problema surge quando requisitos relacionados à condição patrimonial, cadastral ou fiscal da empresa comercial exportadora passam a funcionar como pressupostos para a fruição da desoneração tributária de uma operação cuja finalidade é a exportação.
Nesse cenário, a questão constitucional que se apresenta é saber se a lei complementar, sob o pretexto de regulamentar a operacionalização da imunidade, pode estabelecer condicionamentos que não foram previstos pelo próprio texto constitucional e que, na prática, podem impedir ou restringir a desoneração de operações destinadas ao exterior.
Tal distinção é relevante: uma coisa é regulamentar os meios pelos quais se comprova a efetiva exportação; outra, substancialmente diversa, é subordinar a fruição da proteção constitucional a requisitos subjetivos relacionados ao intermediário escolhido para realizar a operação.
A própria estrutura estabelecida pelo art. 82 evidencia essa tensão. A legislação não reconhece imediatamente a desoneração da operação antecedente, mas estabelece a suspensão do pagamento do IBS e da CBS e condiciona sua posterior conversão em alíquota zero à efetiva exportação, dentro das condições e do prazo legalmente estabelecidos. Dessa forma, a operação realizada no território nacional com fim específico de exportação passa a estar submetida a uma disciplina própria, cuja fruição depende, entre outros fatores, da situação jurídica e econômica da empresa comercial exportadora.
A questão ganha especial relevo quando se considera que a escolha por uma trading company muitas vezes decorre da própria estrutura econômica do comércio exterior. Pequenos e médios produtores, cooperativas e empresas que não dispõem de estrutura própria para atuação internacional dependem, em inúmeras situações, de empresas especializadas para acessar o mercado externo. Condicionar a desoneração da cadeia exportadora à situação patrimonial ou fiscal da intermediária pode, portanto, produzir efeito econômico que ultrapassa o mero controle administrativo da operação e atingir a própria neutralidade tributária que deve orientar a exportação.
Não se pretende, com isso, afirmar que toda e qualquer disciplina estabelecida pela Lei Complementar nº 214/2025 seja incompatível com a Constituição, tampouco que o Supremo Tribunal Federal já tenha declarado a inconstitucionalidade do art. 82. A controvérsia é nova e decorre precisamente da tensão entre, de um lado, a competência do legislador complementar para regulamentar o novo modelo de tributação e estabelecer mecanismos de controle e, de outro, a necessidade de preservar a extensão e a efetividade de uma imunidade constitucionalmente assegurada.
O precedente firmado no Tema 674 constitui, nesse debate, importante vetor interpretativo, sobretudo porque o STF reconheceu que a participação de sociedade exportadora intermediária não afasta, por si só, a proteção constitucional conferida às exportações e porque ressaltou que a desoneração deve estar estruturada em função do objeto protegido, e não das características do sujeito que participa da operação.
A partir dessas premissas, ganha consistência a tese de que os condicionamentos estabelecidos pela LC nº 214/2025 para a exportação indireta podem extrapolar os limites da regulamentação e alcançar o próprio núcleo da imunidade constitucional, especialmente quando requisitos subjetivos atribuídos à empresa comercial exportadora passam a determinar a possibilidade de fruição da desoneração.
A questão, portanto, não é meramente operacional ou procedimental. É uma discussão sobre os limites do poder de tributar e sobre até onde pode avançar a legislação infraconstitucional diante de uma proteção constitucional expressamente conferida às exportações.
A Reforma Tributária, ao regulamentar o novo modelo de tributação do consumo, não encerrou essa discussão. Ao contrário, a disciplina introduzida pela Lei Complementar nº 214/2025 inaugura um novo capítulo no debate sobre a imunidade das exportações indiretas e coloca diante do Direito Tributário uma questão constitucional relevante: pode a lei complementar condicionar a efetividade de uma imunidade constitucional à situação patrimonial, fiscal e cadastral da empresa intermediária, quando a própria Constituição não estabeleceu essa distinção e o Supremo Tribunal Federal já reconheceu que a intermediação por trading company não descaracteriza a exportação?
É nesse ponto que se encontra a nova controvérsia constitucional trazida pela Reforma Tributária e, também, um relevante campo para o desenvolvimento de novas teses no contencioso tributário.
A controvérsia, portanto, inaugura uma frente relevante de discussão para empresas que realizam exportações indiretas e que, embora cumpram materialmente a finalidade de destinação ao exterior, possam ser impactadas pelas condições estabelecidas no art. 82. Trata-se de uma questão que merece análise individualizada da cadeia operacional, da documentação comprobatória da exportação e dos efeitos concretos dos requisitos legais, inclusive para avaliar a adoção das medidas administrativas e judiciais cabíveis à preservação do tratamento constitucionalmente assegurado às exportações.