A transação tributária, no âmbito da Procuradoria-Geral da Fazenda Nacional, não pode ser compreendida como mera extensão ou modalidade qualificada de parcelamento, sendo essa uma das confusões mais recorrentes — e tecnicamente mais prejudiciais — na prática da gestão do passivo fiscal. A distinção, longe de ser meramente terminológica, envolve diferenças estruturais quanto à natureza jurídica, ao regime normativo e, sobretudo, às possibilidades concretas de composição da dívida tributária.
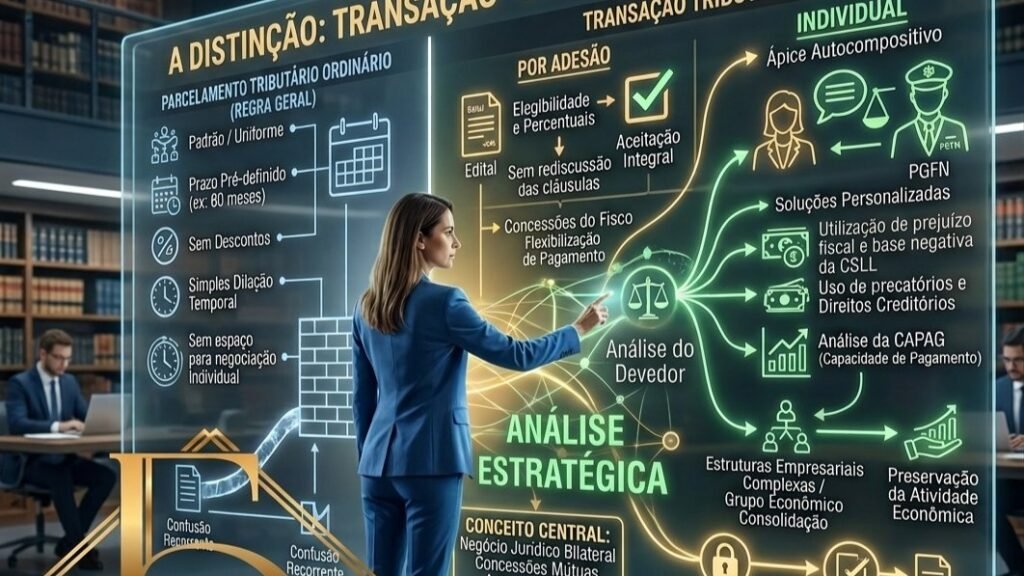
Com fundamento no art. 171 do Código Tributário Nacional e regulamentação sistematizada pela Lei nº 13.988/2020, a transação tributária se insere no campo dos métodos autocompositivos de resolução de conflitos, estruturando-se como negócio jurídico bilateral pautado em concessões mútuas, voltado à superação de controvérsias e à adequação da cobrança à realidade econômico-financeira do contribuinte. Não se trata, portanto, de simples dilação temporal do crédito, como ocorre no parcelamento ordinário — este, em regra, limitado a prazos predefinidos, sem concessão de descontos e sem qualquer análise individualizada da situação do devedor.
No regime da dívida ativa da União, coexistem distintas formas de regularização, que não devem ser confundidas. De um lado, o parcelamento ordinário, tipicamente estruturado em até 60 meses, com ausência de descontos e aplicação uniforme, revela-se instrumento padronizado, de adesão simples e sem espaço para negociação. De outro, as modalidades de transação tributária se desdobram em duas principais categorias: a transação por adesão e a transação individual.
A transação por adesão, usualmente veiculada por editais, aproxima-se, sob o ponto de vista formal, de um contrato de adesão, na medida em que o contribuinte se limita a aceitar integralmente as condições previamente estabelecidas pela Administração. Nesses casos, a norma editalícia define os critérios de elegibilidade, os percentuais de desconto, os prazos e as condições de pagamento, cabendo ao contribuinte avaliar a vantajosidade da proposta e, se for o caso, aderir ao programa, sem possibilidade de rediscussão das cláusulas. Trata-se, ainda assim, de transação — e não de parcelamento —, justamente porque envolve concessões do Fisco, notadamente no que se refere à redução de encargos e à flexibilização das condições de pagamento.
Diversamente, a transação individual representa o ápice da lógica autocompositiva no direito tributário contemporâneo, na medida em que viabiliza a construção de soluções personalizadas, a partir da realidade concreta do contribuinte. Nessa modalidade, a iniciativa pode partir tanto do devedor quanto da própria Fazenda Nacional, inaugurando-se um verdadeiro processo negocial, no qual há espaço para formulação de proposta, análise técnica pela Administração e eventual contraproposta, afastando-se qualquer ideia de aceitação automática.
A amplitude dessa modalidade é evidenciada pela possibilidade de inclusão de múltiplos débitos, inclusive aqueles já parcelados ou inseridos em transações anteriores, bem como pela utilização de instrumentos diversos para composição do passivo, tais como a aplicação de prejuízo fiscal e base de cálculo negativa da CSLL, o uso de precatórios e outros direitos creditórios e a definição de condições de pagamento compatíveis com o fluxo de caixa da empresa. Soma-se a isso a centralidade da análise da capacidade de pagamento (Capag), passível, inclusive, de revisão, o que reforça o caráter dinâmico e individualizado da negociação.
A transação individual também admite a consideração de estruturas empresariais mais complexas, inclusive com o reconhecimento de grupo econômico, permitindo que a avaliação da capacidade contributiva e a formulação da proposta se deem de forma consolidada, o que se mostra particularmente relevante em contextos de crise econômico-financeira. Não por acaso, a regulamentação estabelece critérios específicos para sua utilização, como nos casos de débitos de elevado valor, contribuintes em recuperação judicial, liquidação ou falência, entre outras hipóteses que demandam tratamento diferenciado.
Nesse contexto, a transação individual se destaca por viabilizar uma abordagem verdadeiramente estratégica da dívida tributária, permitindo ao contribuinte formular proposta compatível com sua capacidade de pagamento e com a estrutura de seu passivo fiscal.
Nesse contexto, destacam-se as seguintes possibilidades:
- Concessão de descontos sobre juros, multas e encargos legais, observados os limites normativos e a classificação da recuperabilidade do crédito
- Análise e revisão da Capacidade de Pagamento (Capag), elemento central para definição das condições da negociação
- Reconhecimento de grupo econômico, com a possibilidade de:
- negociação considerando a capacidade de pagamento consolidada; ou
- apresentação de proposta unificada pelo devedor principal;
- Alongamento do prazo de pagamento, podendo alcançar até 121 ou 145 meses, conforme o perfil do contribuinte e a modalidade aplicável
- Utilização de prejuízo fiscal e base de cálculo negativa da CSLL, para amortização de até 70% do saldo remanescente após a aplicação dos descontos
- Emprego de precatórios e outros direitos creditórios para liquidação ou amortização do débito
- Definição de parcelas compatíveis com o fluxo de caixa da empresa, preservando a atividade econômica
- Fixação de entrada ajustada à capacidade financeira do contribuinte, evitando comprometimento excessivo de liquidez
Importa destacar, ainda, que a transação tributária não produz, por si só, a suspensão da exigibilidade do crédito tributário, tampouco o sobrestamento automático das execuções fiscais, conforme expressamente dispõe o art. 12 da Lei nº 13.988/2020. Eventual suspensão decorre de convenção entre as partes, nos termos do art. 313, inciso II, do Código de Processo Civil, e não de efeito inerente ao instituto. Do mesmo modo, a extinção do crédito tributário somente se opera com o cumprimento integral das obrigações pactuadas, não sendo a celebração do acordo, isoladamente considerada, suficiente para produzir esse efeito.
Nesse contexto, a transação tributária deve ser compreendida como instrumento de reestruturação do passivo fiscal, voltado à preservação da atividade econômica e à maximização da eficiência arrecadatória, em consonância com princípios como a capacidade contributiva, a razoabilidade, a eficiência administrativa e a transparência. A sua utilização revela-se particularmente relevante em cenários de crise, nos quais a rigidez dos mecanismos tradicionais de cobrança — como a execução fiscal, com medidas constritivas que podem alcançar inclusive o faturamento — tende a comprometer a continuidade da empresa e, paradoxalmente, reduzir a própria recuperabilidade do crédito.
A insistência em equiparar transação a parcelamento não apenas empobrece a compreensão do instituto, como também pode conduzir a escolhas equivocadas por parte do contribuinte, que deixa de explorar soluções mais adequadas à sua realidade financeira. A transação, especialmente na modalidade individual, não é um simples meio de pagar em mais tempo, mas um verdadeiro mecanismo de negociação estruturada, que permite reorganizar o passivo tributário de forma estratégica, com potencial efetivo de superação de crises e preservação da atividade empresarial.